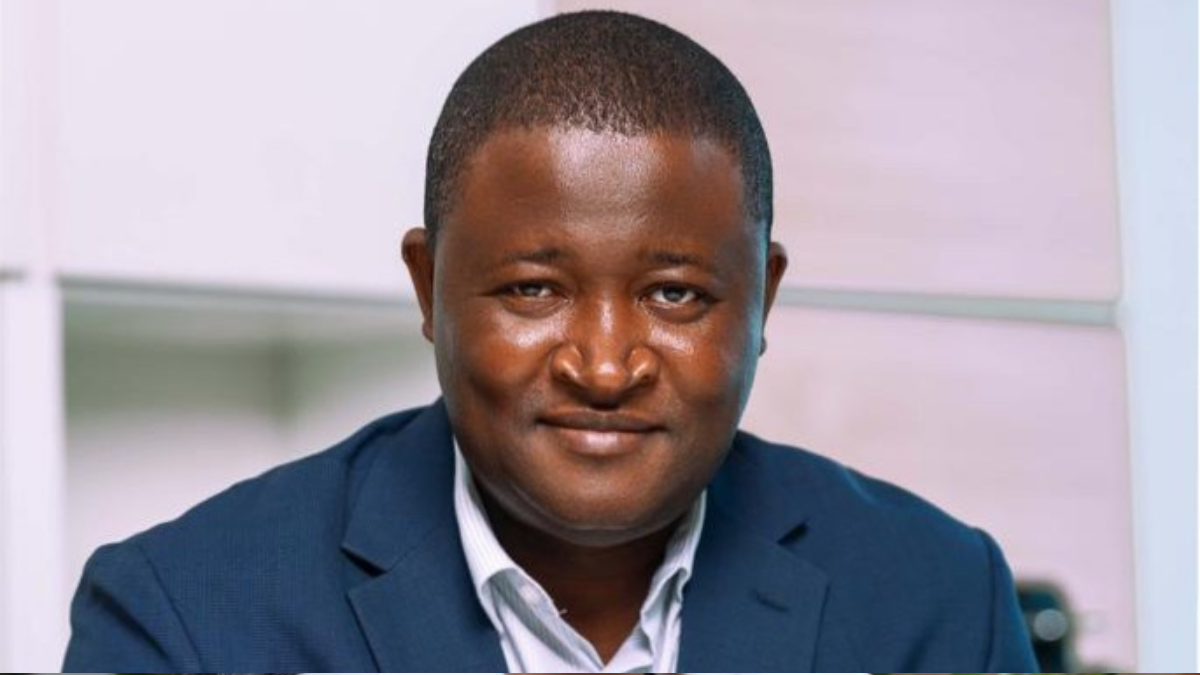
L’annonce est désormais connue. Ecobank a confié à Nvalaye Kourouma la direction régionale du Consumer & Commercial Banking pour la Côte d’Ivoire et l’UEMOA, tout en lui attribuant une seconde responsabilité, celle de Group Head, Emerging Digital Capabilities. Une lecture rapide y verrait la promotion logique d’un spécialiste du digital. Elle manquerait pourtant l’essentiel.
Car pour comprendre Nvalaye Kourouma, il faut regarder bien avant les applications bancaires, la data ou l’intelligence artificielle. Son fil conducteur depuis plus de trente ans tient en réalité à une question beaucoup plus fondamentale : comment mettre un produit, un service ou une infrastructure entre les mains du plus grand nombre, dans des marchés africains fragmentés et parfois difficiles à servir ?
Du dentifrice chez Colgate au Coca-Cola distribué sur plusieurs marchés, des premiers services Internet en Côte d’Ivoire aux paiements mobiles, puis de la banque digitale à la direction d’un métier bancaire régional, Kourouma a construit sa carrière autour d’un même problème économique : la distribution.
C’est précisément ce qui rend sa nouvelle fonction chez Ecobank plus intéressante que l’annonce elle-même.
Avant le digital, le consommateur
Son parcours démarre à Abidjan dans un univers éloigné de la fintech. Product Manager chez Colgate-Palmolive entre 1994 et 1996, il travaille sur des produits de grande consommation. Puis vient Africa Online, où il participe au développement commercial d’un Internet encore embryonnaire en Côte d’Ivoire.
Ces premières expériences comptent davantage qu’il n’y paraît. Elles lui donnent deux lectures qui resteront présentes dans la suite de sa carrière : comprendre le consommateur et comprendre le canal qui permet de l’atteindre.
Chez Coca-Cola, entre 1997 et 2003, l’échelle change brutalement. Brand Manager pour l’Afrique de l’Ouest, il coordonne des activités marketing sur 21 pays. Il prend ensuite des responsabilités au Ghana, dans la planification stratégique en Afrique de l’Ouest, puis dans les opérations en Afrique centrale.
Ce passage par Coca-Cola permet de comprendre une dimension souvent éclipsée par l’étiquette de « digital banker » qui lui est aujourd’hui associée. Nvalaye Kourouma est d’abord un homme de marchés, de consommateurs, de volumes et d’exécution.
Le digital viendra plus tard. Il ne remplacera pas cette culture commerciale. Il lui donnera de nouveaux outils.
Harvard, Citi, puis le choix de l’entrepreneuriat
Entre 2003 et 2005, Kourouma effectue un MBA à Harvard Business School. À sa sortie, il rejoint Citigroup à New York. Il entre alors directement dans la mécanique de la banque internationale : analyse financière, banque de détail, rentabilité des réseaux et logique transactionnelle.
Mais en 2007, il fait un choix moins conventionnel.
Il fonde Afric Xpress Services, entreprise positionnée sur les paiements mobiles. Son service txtnpay est notamment déployé au Ghana à une époque où le mobile money africain n’a pas encore atteint l’ampleur qu’on lui connaît aujourd’hui. En 2011, Afric Xpress est déjà présenté dans des conférences spécialisées comme un cas africain de mobile banking et de paiement par téléphone.
Cette séquence entrepreneuriale est probablement l’une des plus révélatrices de son parcours.
Kourouma ne découvre donc pas la transformation digitale lorsque les grandes banques créent leurs directions de l’innovation. Il travaille sur la question du paiement mobile avant qu’elle ne devienne une priorité stratégique généralisée des institutions financières africaines.
Il connaît aussi l’autre versant de l’innovation : celui de l’entrepreneur qui doit trouver des financements, convaincre des partenaires, construire une infrastructure et convertir une technologie en usage.
De l’entrepreneur au transformateur de grandes banques
À partir de 2014, son parcours prend une nouvelle dimension.
Chez Standard Chartered, il dirige d’abord le Digital Banking pour l’Afrique avant de prendre à Singapour la conduite d’un programme de transformation des plateformes mobile et online. Il passe alors du développement d’une solution entrepreneuriale à la transformation d’une architecture bancaire internationale.
Puis Barclays Africa le recrute.
Il y prend successivement la tête de l’Open Innovation puis du digital pour le Retail & Business Banking en Afrique. Sa mission n’est plus simplement d’introduire une technologie. Elle consiste à comprendre comment une banque historique peut fonctionner dans un environnement où les frontières entre banque, télécoms, fintech, commerce électronique et plateformes deviennent progressivement moins étanches.
En 2018 déjà, alors Chief Digital and Innovation Officer de Barclays Africa, il évoquait l’évolution des usages vers un environnement de plus en plus centré sur le mobile.
C’est cette expérience accumulée qu’il apporte à Ecobank lorsqu’il rejoint le groupe en 2019.
Chez Ecobank, le digital change de statut
Pendant plusieurs années, Nvalaye Kourouma travaille sur la transformation digitale, la donnée, les plateformes, l’expérience client et les capacités numériques du groupe.
Mais sa nomination de septembre 2026 marque un changement beaucoup plus profond qu’un nouvel intitulé.
Le technologue est désormais directement placé au cœur de la machine commerciale.
En devenant Regional Head Consumer & Commercial Banking pour la Côte d’Ivoire et l’UEMOA, il devra piloter les activités destinées aux particuliers et aux entreprises, accélérer leur croissance et renforcer l’engagement client. Simultanément, comme Group Head, Emerging Digital Capabilities, il devra travailler sur l’intelligence artificielle, les nouveaux comportements clients, les modèles de distribution émergents et les futurs écosystèmes financiers.
Ce double mandat est révélateur.
Pendant longtemps, dans les banques africaines, la transformation digitale pouvait être considérée comme un chantier parallèle au métier bancaire. Une direction construisait les plateformes ; une autre vendait les produits.
Le modèle qui se dessine ici est différent : la technologie doit désormais devenir un moteur directement mesurable de conquête, de dépôts, de crédit, de revenus et de fidélisation.
Et c’est là que commence véritablement le mandat Kourouma.
Le vrai test : transformer la technologie en économie bancaire
Le contexte financier d’Ecobank permet de mesurer l’enjeu.
Au premier semestre 2026, le Consumer & Commercial Banking du groupe a généré 609 millions de dollars de revenus, en progression de 6 %. Ses dépôts atteignaient 15,75 milliards de dollars, en hausse de 10 % sur un an, tandis que les crédits bruts du segment progressaient de 12 %, à 4,06 milliards de dollars. Mais son résultat avant impôt reculait parallèlement de 8 %, à 200 millions de dollars, notamment sous l’effet d’une hausse du coût du risque et d’une croissance des revenus inférieure aux attentes.
La région UEMOA, elle, affichait au premier semestre 2026 382 millions de dollars de revenus et 178 millions de dollars de résultat avant impôt, avec un rendement des fonds propres de 22,7 %. Ecobank signalait toutefois l’effet des nouvelles contraintes liées au rapatriement des devises sur certains revenus.
Voilà pourquoi la fonction de Kourouma ne peut pas être résumée à « accélérer le digital ».
Le sujet devient plus exigeant : comment transformer davantage de clients numériques en relations bancaires principales ? Comment utiliser la donnée pour améliorer le crédit sans dégrader le risque ? Comment faire des plateformes digitales un outil de financement des PME ? Comment augmenter les dépôts à faible coût ? Comment personnaliser la relation sans complexifier l’infrastructure ? Et surtout, comment convertir l’intelligence artificielle en gains de productivité et en revenus plutôt qu’en simple discours d’innovation ?
Le marché régional accentue cette pression. À fin 2025, l’UMOA comptait 70 déploiements de services financiers par téléphonie mobile, dont 49 portés par des banques en partenariat avec des opérateurs, auxquels s’ajoutaient 18 établissements de monnaie électronique. La concurrence n’est donc plus seulement bancaire. Elle est devenue technologique, transactionnelle et écosystémique.
Le retour du commercial
C’est probablement ici que réside la dimension la plus intéressante du parcours de Nvalaye Kourouma.
Sa carrière semble aujourd’hui effectuer une boucle.
Il avait commencé par le produit, le marketing et la distribution. Il est ensuite passé par la stratégie, l’entrepreneuriat, les paiements, la banque puis la transformation digitale. Trente ans plus tard, Ecobank lui confie une responsabilité qui réunit presque toutes ces couches d’expérience.
Cette nomination ne signifie donc pas seulement qu’un spécialiste du digital prend davantage de responsabilités.
Elle signifie qu’un dirigeant formé au consommateur, à la distribution physique, à l’entrepreneuriat technologique et à la transformation de grandes banques revient au cœur du business.
Et c’est peut-être là que se jouera la véritable valeur de son mandat.
Dans la banque africaine de demain, l’avantage ne viendra probablement plus de la simple possession d’une application performante. Il résidera dans la capacité à relier la donnée, le paiement, le crédit, la relation client et le commerce dans une infrastructure suffisamment simple pour être utilisée massivement et suffisamment disciplinée pour produire de la rentabilité.
Nvalaye Kourouma a passé une large partie de sa carrière à travailler sur chacune de ces pièces séparément.
Chez Ecobank, il lui revient désormais de les faire fonctionner ensemble.
Mérimé Wilson

La rédaction
Rédaction du journal.


