


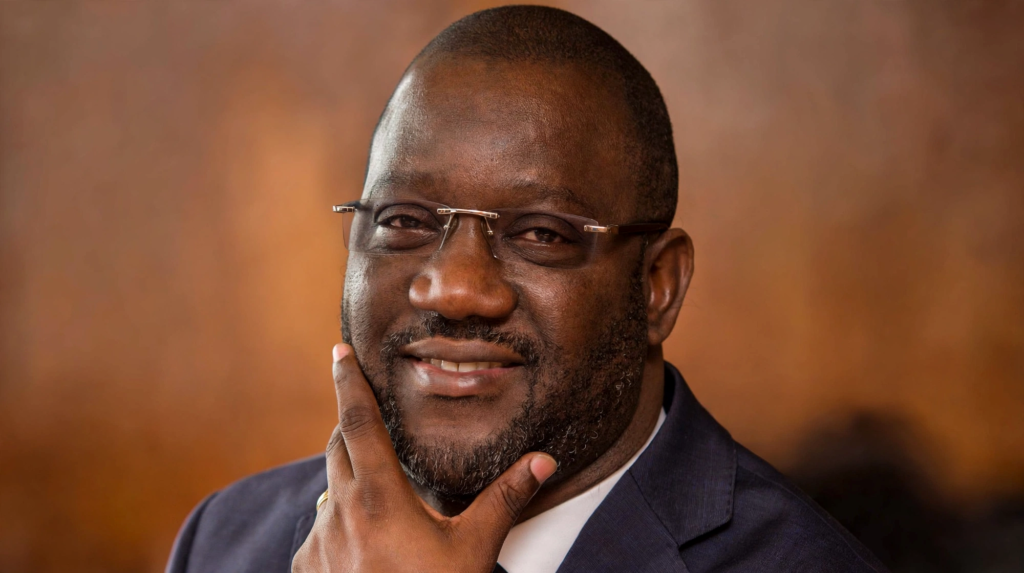
Passé de l’audit à la direction de la Société ivoirienne de banque, puis aux responsabilités régionales chez Attijariwafa bank, Daouda Coulibaly incarne une progression fondée sur la maîtrise des comptes et des organisations. Son changement d’échelle déplace la question du leadership vers l’allocation du capital entre plusieurs économies.
À mesure qu’un banquier monte dans la hiérarchie, les décisions qui lui reviennent changent de nature. Il ne s’agit plus seulement d’approuver un crédit ou de développer un réseau. Il faut décider quels marchés méritent davantage de capital, quelles activités peuvent supporter une croissance rapide et où la prudence doit l’emporter. Le parcours de Daouda Coulibaly conduit à ce point précis : celui où l’expérience d’une banque nationale devient une responsabilité sur plusieurs économies.
Le groupe Attijariwafa bank le présente, dans sa documentation de gouvernance au 31 décembre 2025, comme directeur général adjoint et directeur régional Afrique de l’Ouest. L’ancien patron de la Société ivoirienne de banque a accédé à un périmètre qui donne une portée régionale à des compétences d’abord construites à Abidjan. Cette évolution raconte aussi la place prise par des dirigeants ivoiriens dans l’organisation des groupes financiers panafricains.
La formation par les comptes
La trajectoire commence loin de la représentation publique du grand banquier. Diplômé d’HEC Paris en 1996 après une licence en sciences de gestion obtenue à l’université de Cocody, Daouda Coulibaly entre dans l’audit chez PricewaterhouseCoopers. Il travaille notamment sur des dossiers bancaires. En 2001, il rejoint la SIB comme directeur financier adjoint. La note d’information préparée pour l’introduction en Bourse de la banque retrace ensuite son passage aux finances centrales, puis à la direction générale adjointe en 2009, avant son accession à la direction générale en 2012.
Cette progression révèle une formation à l’entreprise par ses mécanismes de contrôle. Un bilan oblige à rapprocher ce qui est promis de ce qui est réellement disponible. L’audit apprend à examiner la qualité des revenus, la cohérence des procédures et les risques que masque parfois une croissance flatteuse. En passant des finances à la direction générale, Coulibaly élargit ce regard à l’ensemble de l’organisation.
Dans une banque, cette culture possède une portée particulière. L’argent prêté appartient en partie à des déposants qui doivent pouvoir le retrouver. Le profit comptable ne dispense jamais de vérifier la liquidité, la solidité des contreparties et la capacité à absorber une perte. L’ascension de Coulibaly s’est construite au contact de cette grammaire avant de se prolonger dans le développement commercial.
Une banque ivoirienne change de propriétaire et de dimension
Son parcours traverse la recomposition de l’actionnariat bancaire africain. La SIB appartient encore au Crédit agricole lorsqu’il la rejoint. Elle passe dans le périmètre d’Attijariwafa bank en 2009. Le dirigeant fait donc partie de ceux qui connaissent l’organisation avant et après son intégration à un groupe marocain. Cette continuité peut constituer un avantage : comprendre les pratiques locales tout en participant à l’adoption d’exigences et d’outils communs.
La période durant laquelle il dirige la banque comporte des résultats observables. Pour l’exercice 2020, le rapport de l’État ivoirien sur la situation économique et financière des entreprises à participation publique fait apparaître un résultat net de 30,26 milliards de francs CFA, en progression de 8 %. Le chiffre concerne une performance collective, obtenue dans une année marquée par la pandémie ; il ne saurait être attribué au seul directeur général. Il fournit néanmoins un repère autrement plus solide qu’une réputation de réussite.
Une banque peut améliorer son résultat par plusieurs voies : davantage d’activité, un meilleur coût de financement, une hausse des commissions ou une évolution des provisions. Le bénéfice livre ainsi une mesure partielle de son influence économique. Pour apprécier sa contribution au financement des entreprises, il faut aussi examiner la destination des prêts, leur durée et la diversité des clients servis.
De la filiale à la coordination régionale
Le 17 mai 2021, le conseil d’administration d’Attijari West Africa, réuni à Casablanca, nomme Daouda Coulibaly directeur général. Le communiqué publié à cette occasion confirme le passage de la SIB à la structure régionale. Quelques années plus tard, les documents du groupe rendent compte de l’élargissement de ses responsabilités à la direction régionale Afrique de l’Ouest.
Le changement est substantiel. À la tête d’une filiale, le dirigeant arbitre à l’intérieur d’un bilan et d’un marché. Dans une fonction régionale, il doit faire dialoguer plusieurs directions, comparer leurs besoins et préparer des décisions qui engagent le groupe. Une filiale en forte expansion peut réclamer du capital supplémentaire au moment où une autre doit renforcer ses contrôles ou investir dans ses systèmes.
L’union monétaire facilite une partie des échanges ouest-africains. Elle ne rend pas les économies interchangeables. La structure des entreprises, la profondeur des dépôts, l’exposition à l’État ou la qualité des garanties varient selon les marchés. La valeur d’un responsable régional réside dans sa capacité à organiser une cohérence commune tout en conservant cette intelligence des différences.
Le crédit productif comme mesure de l’influence
Pour les entreprises ivoiriennes, cette position peut compter très concrètement. Une société qui importe des équipements, développe une filiale ou vend dans plusieurs pays cherche plus qu’un découvert. Elle a besoin de paiements fiables, de garanties, de conseils et d’un interlocuteur capable de faire circuler un dossier entre différentes équipes. L’utilité d’un réseau régional se mesure alors au temps gagné et aux risques mieux couverts.
La difficulté reste entière pour les PME dont l’activité est réelle mais dont les comptes, les sûretés ou la gouvernance demeurent insuffisamment structurés. Assouplir sans discernement les critères de crédit fragilise la banque. Les appliquer mécaniquement peut écarter des entreprises viables. Entre ces deux écueils se situe un travail exigeant d’accompagnement, de connaissance sectorielle et de suivi.
Le parcours de Coulibaly lui donne une expérience des deux langages qui doivent se rencontrer : celui des comptes vérifiables et celui d’une entreprise qui cherche à grandir. Rien ne permet de présumer que cette rencontre réussit dans chaque dossier. C’est pourtant à cet endroit que son influence économique peut dépasser sa position dans l’organigramme.
L’étape régionale de sa carrière ne se résume donc pas à une consécration individuelle. Elle accroît la portée de ses arbitrages. Un crédit trop risqué peut détruire de la valeur ; un investissement productif bien financé peut en créer pendant des années. Après avoir appris à lire une banque, Daouda Coulibaly participe désormais aux décisions qui déterminent la place de plusieurs banques dans leurs économies. Sa responsabilité grandit avec la distance qui sépare le siège régional de l’entreprise attendant une réponse.
Mérimé WIlson