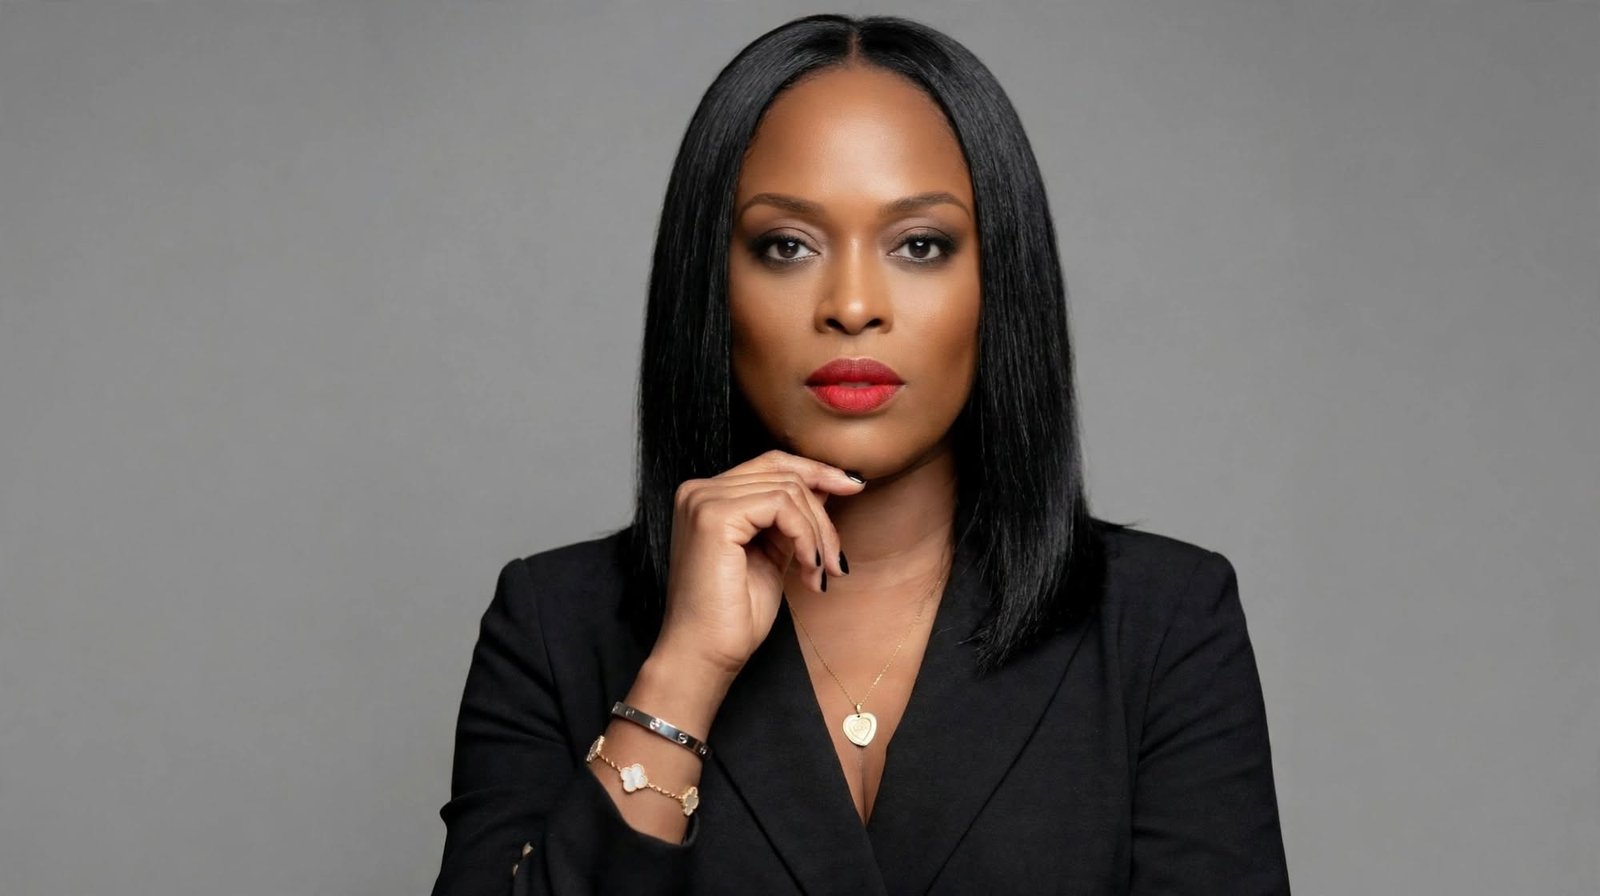
Un compte ouvert ne fait pas un client fidèle. Un service de paiement disponible ne garantit ni son utilisation régulière ni la rentabilité de l’entreprise qui le porte. C’est dans cet écart entre la promesse technologique et la réalité des usages que Marie-Pierre Zingoua inscrit son action. Passée par les grandes marques de consommation, puis par Visa et Yango Pay, la fondatrice de MPZ Consulting accompagne les fintechs d’Afrique francophone dans la conquête de leurs marchés et la construction d’une croissance durable.
Le 23 novembre 2026, au Sofitel Abidjan Hôtel Ivoire, elle lancera la première édition de The Fintech Event, avec l’ambition de faire déboucher les échanges entre dirigeants sur des partenariats commerciaux mesurables. De la fidélisation des clients à l’accès aux infrastructures de paiement, en passant par le dialogue avec les régulateurs, elle expose à IVOIRE CEO sa lecture des conditions d’une fintech économiquement solide et précise les résultats sur lesquels elle entend être jugée.
Votre parcours vous a menée de Visa à Yango Pay, puis à la création de MPZ Consulting. Quelle conviction sur les besoins des marchés africains s’est forgée au fil de ces expériences et guide aujourd’hui votre démarche ?
Ma conviction est simple : en Afrique francophone, l’innovation ne manque pas, c’est l’adoption qui fait défaut. J’ai commencé ma carrière dans les grandes marques de consommation, chez L’Oréal, Unilever et Coca-Cola. On y apprend une chose essentielle : un produit n’existe que s’il entre dans les habitudes de ses utilisateurs. Chez Visa, en tant que responsable régionale du marketing pour l’Afrique de l’Ouest et l’Afrique centrale, j’ai mesuré la puissance des infrastructures de paiement. J’ai aussi mesuré la distance qui peut séparer une technologie disponible d’un usage réel. Chez Yango Pay, j’ai vécu l’autre versant : construire cet usage, sur le terrain, à grande vitesse.
De ces expériences est née MPZ Consulting. Beaucoup de fintechs disposent d’un produit solide et de financements, mais peinent à trouver leur marché et à transformer l’intérêt en revenus. Mon rôle est d’aider les dirigeants à franchir cette étape : valider l’adéquation produit-marché, structurer la mise sur le marché et bâtir une croissance qui dure. C’est cette conviction qui m’a conduite à créer The Fintech Event, dont la première édition se tiendra le 23 novembre 2026 au Sofitel Abidjan Hôtel Ivoire.
Vous expliquez avoir consulté près de cent dirigeants avant de concevoir The Fintech Event. Quel besoin commun est ressorti de ces échanges, et comment votre événement entend-il y répondre dans un paysage qui compte déjà plusieurs rencontres consacrées à la fintech ?
Un constat est revenu de manière constante : l’Afrique francophone compte très peu d’rencontres d’affaires consacrés à la fintech et pensées pour les dirigeants. Ailleurs, plusieurs rendez-vous coexistent précisément parce qu’ils poursuivent des objectifs différents. En France, les French FinTech Weeks, FinTech R:Evolution ou le Paris Fintech Forum se complètent sans se concurrencer. C’est dans cet esprit que The Fintech Event trouve sa place. Son objectif est la création de valeur, à travers des rencontres qui jettent les bases de véritables accords. Je l’ai vécu personnellement : c’est grâce à l’Africa CEO Forum que j’ai rencontré des partenaires basés en Inde, avec lesquels nous avons lancé des produits, notamment de crédit. Si un espace comme The Fintech Event avait existé, ce programme aurait très certainement vu le jour avec un acteur africain.
Notre ambition est donc de permettre aux acteurs locaux ayant dépassé le stade de l’amorçage de rencontrer des dirigeants d’un niveau de maturité comparable ou supérieur au leur, pour faire des affaires concrètes. Ils peuvent élargir la distribution de leurs produits, améliorer leurs marges grâce à des intégrations directes avec les opérateurs de mobile money, dont les directeurs généraux seront présents, ou ouvrir de nouvelles verticales, par exemple en échangeant avec Visa sur l’émission de cartes ou l’acceptation des paiements. Plusieurs événements peuvent se côtoyer au service d’un même écosystème. Le nôtre a choisi d’être le lieu où les conversations deviennent des partenariats stratégiques.
Vous avez choisi le thème « La fintech en Afrique francophone : évolution ou révolution ? ». Dans la répartition de la valeur entre banques, opérateurs et nouveaux entrants, quelle rupture est déjà observable et quelle transformation reste encore à accomplir ?
La rupture est déjà visible dans la distribution. Les nouveaux acteurs du mobile money ont démontré qu’une tarification radicalement plus simple et plus accessible pouvait transformer, en quelques années, les habitudes de paiement de millions de personnes. La valeur s’est déplacée vers celui qui détient la relation quotidienne avec l’utilisateur. Les banques, les opérateurs et les fintechs ne se contentent plus de se concurrencer : ils apprennent à coopérer, comme en témoigne la diversité des partenaires réunis autour de notre première édition. La prochaine étape sera de transformer cette coopération en partenariats structurés, et c’est précisément l’objet de The Fintech Event.
Pourquoi avoir choisi Abidjan pour cette première édition ? Quels atouts de la place ivoirienne peuvent servir le développement des fintechs au-delà du marché national, et quelle limite reste à dépasser pour concrétiser cette ambition régionale ?
Le ministre de la Transition numérique et de l’Innovation a affiché une ambition claire : faire d’Abidjan la référence de l’innovation technologique en Afrique. C’est donc tout naturellement que la première édition de The Fintech Event s’y tiendra, au cœur d’un écosystème qui se donne les moyens de cette ambition.
The Fintech Event a toutefois vocation à servir l’ensemble de l’Afrique francophone. Les prochaines éditions pourront se dérouler dans d’autres capitales. Des villes comme Dakar ou Kinshasa retiennent déjà notre attention.
La Deal Room constitue l’une des promesses de votre événement. Comment les rencontres seront-elles préparées pour mettre en relation des besoins identifiés, des projets suffisamment structurés et des interlocuteurs capables d’engager une décision ?
La Deal Room est le cœur de The Fintech Event et sa valeur repose entièrement sur la préparation. Nous ne laissons pas les rencontres au hasard. Dès qu’ils acceptent leur invitation, les participants reçoivent un accès à Swapcard, la plateforme de mise en relation professionnelle également utilisée par l’Africa CEO Forum. Chacun y crée son profil et peut, bien avant le jour J, échanger directement avec les autres participants, identifier les opportunités pertinentes et réserver des rendez-vous dans les espaces dédiés.
La plateforme donne aussi accès au programme de la journée et aux profils des intervenants. Elle servira enfin à recueillir les questions du public pendant les tables rondes et les conférences. Ainsi, lorsqu’ils arrivent au Sofitel, les décideurs savent déjà qui rencontrer et pourquoi.
Vous annoncez des études de marché sur la Côte d’Ivoire et le Sénégal. Quel angle mort de la connaissance des utilisateurs souhaitez-vous éclairer, et quelles garanties méthodologiques permettront aux dirigeants de s’appuyer sur ces résultats pour orienter leurs décisions ?
L’angle mort principal est celui de l’usage réel. Nous connaissons assez bien le nombre de comptes ouverts. Nous connaissons beaucoup moins bien la fréquence d’utilisation, les raisons de l’abandon, la confiance accordée aux différents services et ce que les utilisateurs sont réellement prêts à payer. Or c’est sur ces données que reposent les décisions de produit et de distribution.
Ces résultats seront présentés lors d’une conférence « Market Intelligence » animée par Aïssatou Mar, directrice générale régionale de Kantar. L’intervention de cet institut d’études reconnu est un gage de rigueur. Ces résultats s’appuient sur des données portant sur des millions d’Africains en Afrique francophone, recueillies en 2025 et 2026. Ma conviction est qu’un dirigeant doit pouvoir lire, derrière chaque chiffre, les opportunités liées aux comportements de sa cible et anticiper ainsi les prochaines tendances.
Le dossier de présentation met en avant votre contribution au développement de Yango Pay, passé de zéro à 500 000 utilisateurs en six mois. Que recouvre précisément ce chiffre, et quel enseignement de cette expérience vous paraît essentiel pour construire un usage durable ?
Ce chiffre désigne 500 000 clients actifs, c’est-à-dire ayant effectué au moins une transaction par semaine, en Côte d’Ivoire, en 2025. C’est une précision importante : il ne s’agit pas de simples téléchargements ou de comptes ouverts, mais d’un usage régulier.
L’enseignement essentiel est qu’une acquisition rapide n’est pas une fin en soi. Nous avons accéléré en nous appuyant sur un écosystème existant et sur des parcours très simples, intégrés dans des usages déjà quotidiens. Mais la véritable question vient ensuite : combien d’utilisateurs reviennent, et pourquoi ? Un usage durable se construit lorsque le service résout un problème récurrent mieux que les alternatives. C’est cette exigence que je transmets aujourd’hui aux dirigeants que j’accompagne : mesurer l’acquisition et l’activation, consolider la rétention avant de célébrer la croissance.
À partir d’un cas concret issu de votre pratique chez MPZ Consulting, comment une fintech peut-elle transformer l’adoption de son service en un modèle économiquement viable, en tenant compte du coût d’acquisition, de la distribution et des revenus réellement générés par les clients ?
Je pense à l’un de mes clients, une fintech de paiement qui a enregistré une croissance de plus de 100 % en un an. Ce résultat repose sur trois étapes menées avec méthode.
La première étape est toujours d’avoir des clients. Nous avons déployé une force de vente sur le terrain, capable d’aller chercher les utilisateurs là où ils se trouvent. C’est souvent plus efficace et plus rentable que de multiplier les dépenses de marketing en ligne.
La deuxième étape a consisté à activer les clients recrutés. Un client inscrit n’a de valeur que s’il utilise le service. Nous avons donc concentré nos efforts sur la première utilisation et sur la fréquence d’usage dès les premières semaines.
La troisième étape a porté sur les partenariats. En concluant des accords avec des acteurs clés de l’écosystème, nous avons amélioré les marges de notre client et donc ses revenus.
C’est précisément la proposition de valeur de MPZ Consulting : « More users, more usage, more revenue » : plus d’utilisateurs, plus d’usage, plus de revenus.
Votre programme prévoit un dialogue avec les banques centrales. Quel blocage dans les relations entre fintechs, banques et régulateurs devrait être traité en priorité pour faciliter le développement des entreprises tout en protégeant les utilisateurs ?
Le blocage prioritaire est celui du dialogue en amont. Trop souvent, les fintechs conçoivent leur produit, puis découvrent les exigences réglementaires au moment de l’agrément ou du lancement. Les régulateurs, de leur côté, doivent encadrer des innovations dont ils n’ont pas suivi la conception. Ce décalage rallonge les délais, renchérit les projets et peut fragiliser la protection des utilisateurs.
Le second enjeu concerne l’accès aux infrastructures bancaires et l’interopérabilité. Une fintech dépend presque toujours d’une banque partenaire. La qualité de cette relation conditionne sa capacité à croître dans le respect des règles.
Notre programme consacre une table ronde à la régulation, réunissant notamment le régulateur, le ministère des Finances, l’ARTCI et Djamo. Notre ambition est de créer un espace où fintechs, banques et régulateurs échangent avant que les difficultés n’apparaissent.
Quatre-vingt-dix jours après le 23 novembre, sur quels résultats concrets accepterez-vous que l’on juge cette première édition de The Fintech Event, et quel bilan des partenariats ou des projets engagés pourrez-vous partager publiquement ?
J’accepte volontiers d’être jugée sur des résultats concrets. À quatre-vingt-dix jours, le premier indicateur sera le nombre de partenariats engagés à l’issue de la journée : intégrations, accords de distribution, projets pilotes ou nouvelles verticales ouvertes entre participants.
Mais la véritable mesure viendra plus tard. À six mois et à un an, je souhaite pouvoir présenter la croissance de revenus générée par ces partenariats, lorsqu’ils auront donné lieu à des actions concrètes. C’est là que se jugera la promesse de The Fintech Event : non pas au nombre de cartes de visite échangées, mais à la valeur créée pour les entreprises présentes. Je partagerai ce bilan publiquement, dans le respect de la confidentialité des discussions et avec l’accord des parties concernées.
Cette première édition n’aurait pas vu le jour sans nos partenaires : Visa et Wave, nos partenaires officiels, ainsi qu’Ecobank, Fineo Pay, Molo Molo Pay, Sayele et LemFi. Je les remercie pour leur confiance. Toutes les informations sont disponibles sur www.thefintechevent.com .
Entretien conduit par Mérimé Wilson

La rédaction
Rédaction du journal.


